
Un hectar de pășune a ajuns la prețul de 31.124 de lei/ha, în 2024 o creștere față de anii precedenți. În România, valoarea medie a unui hectar de teren arabil a crescut cu aproximativ 4% în anul 2024, ajungând la 43.280 lei/ha (echivalentul a 8.656 euro/ha la un curs de 5 lei/euro), comparativ cu 41.624 lei/ha în 2023, conform datelor Institutului Național de Statistică.
La nivel regional, prețurile variază semnificativ. Regiunea Vest prezintă cele mai mari valori pentru terenul arabil, cu o medie de 47.779 lei/ha, urmată de Nord-Vest (45.232 lei/ha) și Sud-Vest Oltenia (44.425 lei/ha). Cel mai mic preț mediu regional pentru terenul arabil s-a înregistrat în Nord-Est, la 37.693 lei/ha.
Pășunile permanente au ajuns la o medie națională de 31.124 lei/ha în 2024, o creștere de 3,6% față de anul precedent. Cele mai mari creșteri regionale pentru pășuni s-au înregistrat în Sud-Est și Sud-Muntenia, cu un avans de 7,3%.
Arenda, reprezentând prețul plătit de fermier proprietarului pentru exploatarea terenului, poate fi achitată în bani, în produse agricole (precum grâu sau porumb) sau un mix între cele două. În județul Olt, nivelul arendei variază între 800 și 1.200 kg/ha, în funcție de fertilitatea solului și de dacă proprietarul își plătește singur impozitul.
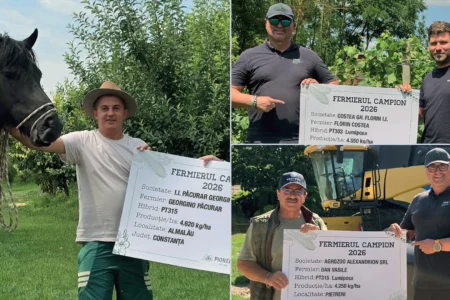
În anii cu producții bune, precum campania de recoltare 2026, fermierii se confruntă cu presiuni economice majore. Deși producțiile de grâu și orz sunt satisfăcătoare, prețurile de vânzare la poarta fermei au fost de doar 0,7-0,8 lei/kg, din cauza lipsei capacităților de depozitare și a costurilor ridicate de transport, estimate la aproximativ 100 lei/tonă.
Sectorul agricol este marcat de o concurență neloială, unde unii proprietari de teren încasează subvenții APIA fără a avea contracte de arendă sau fără a exploata efectiv terenul, în detrimentul fermierilor care susțin toate costurile de producție. Această practică este uneori încurajată de fermierii de dimensiuni medii (100-200 ha) care nu fiscalizează toate suprafețele exploatate.
Din punct de vedere fiscal, venitul brut al proprietarului din arendă este supus impozitului. Conform explicațiilor ANAF, din venitul brut se scade o cotă forfetară de 20% pentru cheltuieli, iar impozitul final de 10% se aplică asupra venitului net rezultat. Astfel, sarcina fiscală reală reprezintă 8% din venitul brut.
Proprietarii de teren nu datorează contribuția la asigurările sociale de pensie (CAS), însă contribuția la asigurările sociale de sănătate (CASS) se stabilește în funcție de veniturile nete relevante cumulate (arenda, drepturi de proprietate intelectuală, activități agricole etc.). Pentru anul fiscal 2026, pragul de scutire pentru CASS este legat de salariul minim brut de 4.050 lei. (Analiză Goldring)